Tình Hình Ngành NGÂN HÀNG 2024 và Triển Vọng Tương Lai 2025
Ngành ngân hàng Việt Nam trong năm 2024 đang đối mặt với những thách thức và cơ hội lớn. Trong bối cảnh tăng trưởng tín dụng chưa đạt kỳ vọng, các ngân hàng lớn như Vietcombank, Techcombank, BIDV, VPBank và HDBank vẫn thể hiện sự bền bỉ và vững mạnh trong việc duy trì lợi nhuận và ổn định tài chính. Hãy cùng tìm hiểu kỹ hơn về tình hình ngành ngân hàng qua những câu hỏi cụ thể dưới đây.
1. Tăng trưởng tín dụng của ngành ngân hàng trong năm 2024 như thế nào?
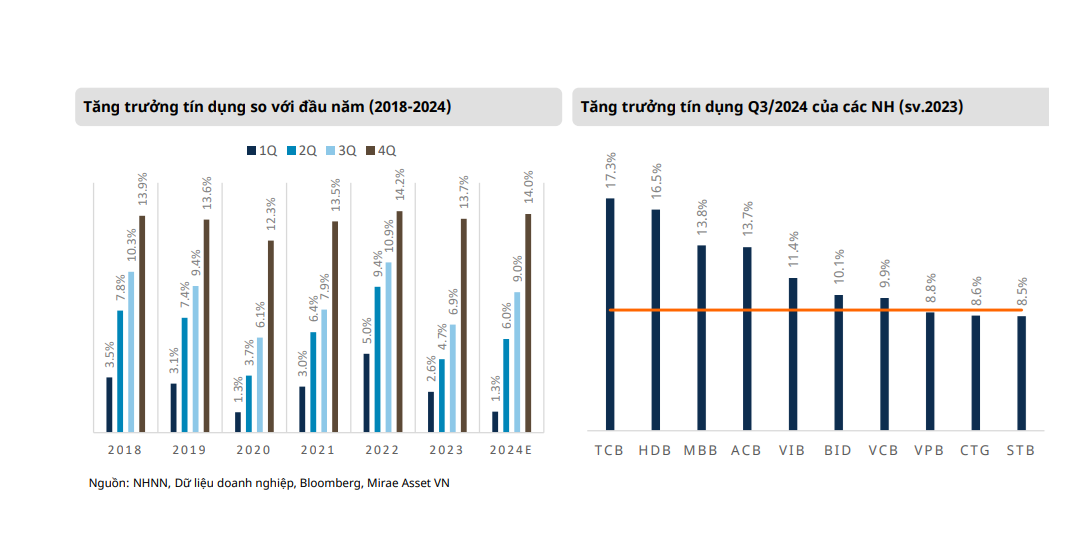
Tăng trưởng tín dụng của ngành ngân hàng trong năm 2024 đã cho thấy những tín hiệu tích cực nhưng chưa đạt kỳ vọng đề ra. Mức tăng trưởng tín dụng trong quý 3/2024 đạt khoảng 9%, thấp hơn so với mục tiêu tăng trưởng 15% mà Ngân hàng Nhà nước đưa ra.
Tăng trưởng tín dụng phân theo ngân hàng như thế nào?
- Techcombank (TCB), Vietcombank (VCB), và HDBank (HDB) là những ngân hàng có mức tăng trưởng tín dụng mạnh mẽ và ổn định, nhờ vào các chiến lược tập trung vào các phân khúc khách hàng doanh nghiệp lớn, khách hàng cá nhân và các khoản vay tiêu dùng.
- VPBank và Sacombank (STB) tuy có mức tăng trưởng tín dụng thấp hơn, nhưng vẫn ghi nhận sự phát triển mạnh mẽ trong việc mở rộng cho vay đối với khách hàng cá nhân, đặc biệt trong lĩnh vực tín dụng tiêu dùng và bất động sản nhỏ.
2. Lãi suất cho vay và huy động hiện nay đang có xu hướng như thế nào?
Lãi suất cho vay và huy động hiện nay vẫn giữ ổn định trong bối cảnh nền kinh tế có nhiều biến động, tuy nhiên có sự phân hóa rõ rệt giữa các ngân hàng.
Lãi suất cho vay của các ngân hàng lớn có gì đặc biệt?
- Vietcombank (VCB) và BIDV giữ lãi suất cho vay ổn định, tập trung vào các khoản vay có tính ổn định cao, giúp duy trì sự cân đối tài chính tốt.
- Các ngân hàng tư nhân như HDBank và VPBank có chiến lược linh hoạt hơn trong việc điều chỉnh lãi suất cho vay, đặc biệt là trong các lĩnh vực tín dụng tiêu dùng và cho vay mua nhà, nhằm thu hút khách hàng trong thời gian ngắn.
- Techcombank tiếp tục duy trì chính sách cho vay ưu đãi với mức lãi suất thấp đối với các khách hàng ưu tiên và các khoản vay trong lĩnh vực sản xuất, dịch vụ.
Lãi suất huy động như thế nào?
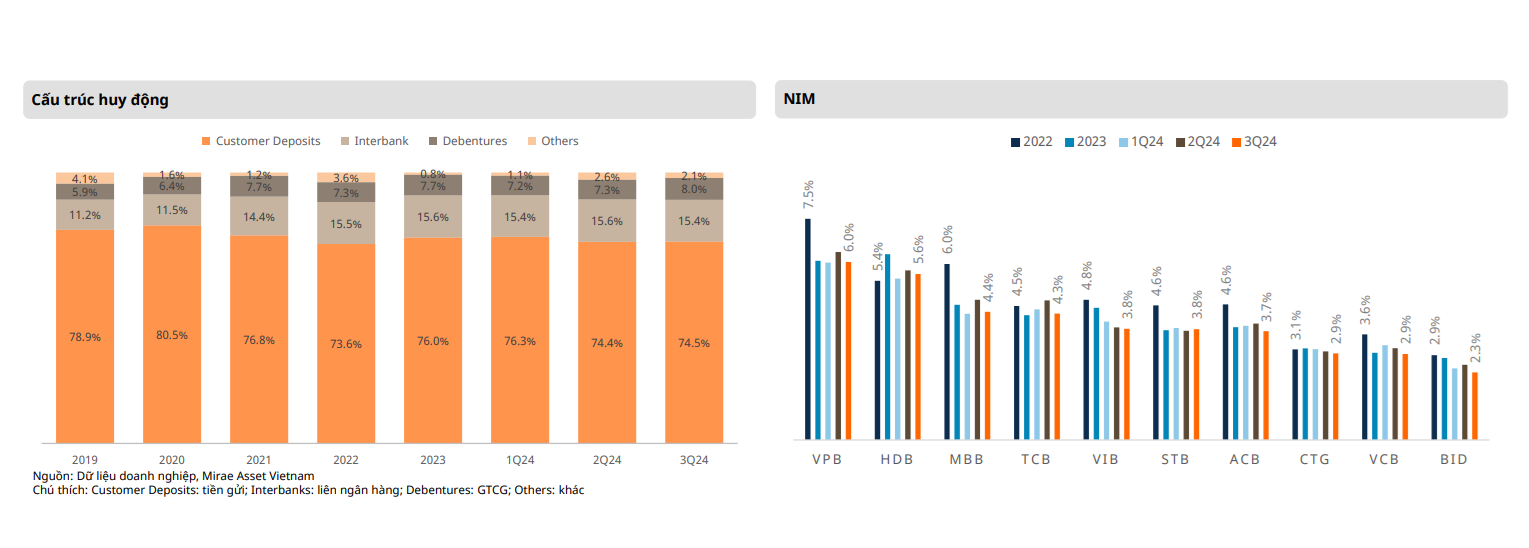
- Các ngân hàng quốc doanh như Vietcombank và BIDV thường có lãi suất huy động thấp hơn do vốn huy động ổn định từ các doanh nghiệp lớn và các nhà đầu tư quốc tế.
- Ngược lại, các ngân hàng như Techcombank và HDBank cần nâng cao lãi suất huy động để thu hút nguồn vốn từ các khách hàng cá nhân, đặc biệt là các khoản tiết kiệm ngắn hạn.
3. Áp lực thanh khoản trong ngành ngân hàng là như thế nào?
Áp lực thanh khoản trong ngành ngân hàng, đặc biệt là đối với các ngân hàng nhỏ và vừa, đang ngày càng gia tăng. Dù các ngân hàng lớn như Vietcombank và BIDV vẫn duy trì mức thanh khoản ổn định, nhưng với các ngân hàng có tỷ lệ Loan to Deposit Ratio (LDR) cao như VIB, Sacombank và VPBank, nguy cơ về thanh khoản đang trở thành một yếu tố cần được chú trọng.
Các ngân hàng có tỷ lệ LDR cao có ảnh hưởng gì đến thanh khoản?
- VIB và Sacombank đang phải đối mặt với nguy cơ mất cân đối trong việc quản lý vốn khi tỷ lệ LDR của họ tương đối cao. Điều này có thể dẫn đến rủi ro thanh khoản khi nhu cầu rút tiền từ khách hàng tăng lên.
- Ngược lại, Vietcombank và ACB duy trì tỷ lệ LDR thấp, giúp họ có khả năng chủ động hơn trong việc kiểm soát thanh khoản, giảm thiểu rủi ro trong tình hình lãi suất biến động mạnh.
4. Chất lượng tài sản của các ngân hàng hiện tại như thế nào?
Chất lượng tài sản của ngành ngân hàng hiện nay vẫn đang được duy trì ổn định, nhưng có sự phân hóa rõ rệt giữa các ngân hàng lớn và nhỏ.
Nợ xấu của các ngân hàng có gia tăng không?
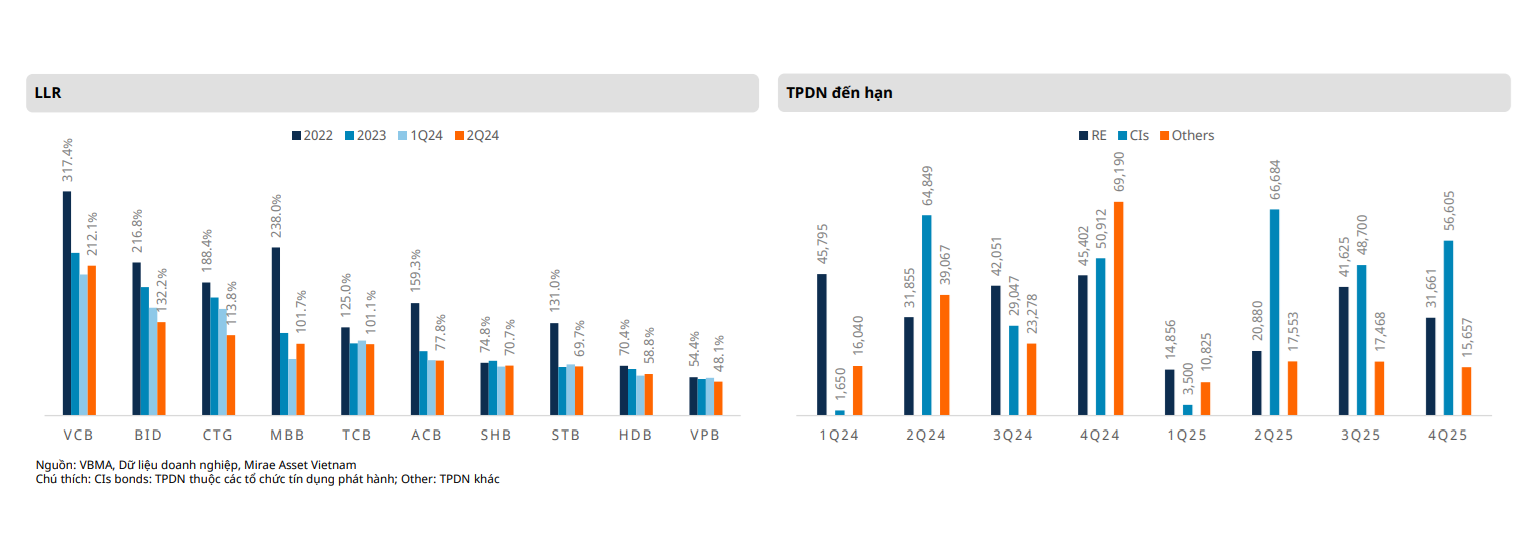
- Vietcombank và BIDV có tỷ lệ nợ xấu thấp, chủ yếu nhờ vào chiến lược phân bổ tín dụng vào các lĩnh vực ít rủi ro như sản xuất, thương mại và dịch vụ.
- Các ngân hàng như HDBank và VPBank đang phải đối mặt với tỷ lệ nợ xấu cao hơn do tỷ trọng tín dụng vào các lĩnh vực rủi ro như bất động sản và tín dụng tiêu dùng.
5. Khả năng sinh lời của các ngân hàng lớn như thế nào?
Khả năng sinh lời của các ngân hàng lớn như Vietcombank và Techcombank vẫn giữ ở mức ổn định trong năm 2024, mặc dù tỷ suất lợi nhuận ròng (NIM) có sự giảm nhẹ.
Các ngân hàng lớn có thể duy trì lợi nhuận trong bối cảnh này không?
- Vietcombank và Techcombank ghi nhận NIM ổn định nhờ vào chiến lược tập trung vào các phân khúc khách hàng ít rủi ro và có biên lợi nhuận cao. Điều này giúp họ duy trì khả năng sinh lời bền vững trong thời gian dài.
- Các ngân hàng như HDBank, VPBank và MB gặp khó khăn hơn trong việc duy trì mức NIM cao, khi phải điều chỉnh lãi suất cho vay để cạnh tranh và duy trì thị phần.
6. Những rủi ro và cơ hội nào đang tác động đến ngành ngân hàng Việt Nam trong năm 2025?
Dù ngành ngân hàng Việt Nam có những yếu tố tích cực, nhưng vẫn đang phải đối mặt với một số rủi ro lớn, đặc biệt là nợ xấu và các khoản tín dụng liên quan đến trái phiếu doanh nghiệp.
Các rủi ro chính đối với ngành ngân hàng là gì?
- Nợ xấu là một vấn đề đáng lo ngại, đặc biệt là đối với các ngân hàng như VPBank và Sacombank, khi tỷ trọng tín dụng vào các lĩnh vực bất động sản và tiêu dùng chiếm tỷ lệ cao.
- Trái phiếu doanh nghiệp cũng đang tạo ra rủi ro cho các ngân hàng có tỷ lệ trái phiếu doanh nghiệp lớn trong danh mục đầu tư.
Ngành ngân hàng sẽ có cơ hội nào trong năm 2025?
- Các ngân hàng lớn như Vietcombank và Techcombank vẫn duy trì được sự ổn định, nhờ vào chiến lược cho vay vào các lĩnh vực ít rủi ro và có tiềm năng sinh lời tốt.
- Ngành ngân hàng vẫn có cơ hội lớn trong việc phát triển các dịch vụ tài chính số, đặc biệt là với sự phát triển của fintech và ngân hàng điện tử.
7. Định giá và tiềm năng tăng trưởng
Tình hình ngành ngân hàng Việt Nam trong năm 2024 thể hiện sự ổn định nhưng cũng đầy thử thách. Các ngân hàng lớn như Vietcombank (VCB), ACB, và Techcombank (TCB) vẫn duy trì đà tăng trưởng ổn định trong khi đối mặt với sự cạnh tranh gay gắt về lãi suất cho vay và các yếu tố vĩ mô ảnh hưởng đến chất lượng tài sản.
- Vietcombank (VCB): Với mức vốn hóa lớn và sự ổn định trong chất lượng tài sản, VCB được xem là lựa chọn an toàn cho các nhà đầu tư dài hạn. Tỷ lệ nợ xấu của VCB duy trì ở mức thấp, chỉ khoảng 0.7% trong năm 2024, nhờ vào chiến lược kiểm soát chất lượng tài sản chặt chẽ và sự phát triển mạnh mẽ của mảng ngân hàng bán lẻ. Tăng trưởng tín dụng ở mức khoảng 10% mỗi năm, trong khi thu nhập lãi thuần (NII) tiếp tục đóng vai trò quan trọng trong lợi nhuận của ngân hàng. Mức định giá của VCB hiện nay có thể hơi cao so với các ngân hàng khác, nhưng với nền tảng tài chính mạnh mẽ, VCB vẫn được coi là một “blue-chip” đáng tin cậy trong danh mục đầu tư dài hạn.
- Techcombank (TCB): Là một trong những ngân hàng tư nhân lớn nhất tại Việt Nam, TCB ghi nhận một trong những mức tăng trưởng tín dụng mạnh mẽ nhất trong ngành. Tuy nhiên, ngân hàng này phải đối mặt với sự cạnh tranh lớn từ các ngân hàng quốc doanh. Định giá của TCB ở mức khá hợp lý với tiềm năng tăng trưởng mạnh mẽ trong các năm tiếp theo nhờ vào chiến lược mở rộng mảng ngân hàng bán lẻ và đẩy mạnh phát triển các sản phẩm tín dụng tiêu dùng. Hệ số lợi nhuận trên vốn chủ sở hữu (ROE) của TCB tiếp tục duy trì ở mức cao, cho thấy hiệu quả hoạt động tốt. Tuy nhiên, nhà đầu tư cần lưu ý rằng thị trường chứng khoán có thể phản ứng mạnh với bất kỳ điều chỉnh nào trong chính sách lãi suất hoặc tín dụng của Ngân hàng Nhà nước.
- ACB: Một ngân hàng có nền tảng tài chính khá ổn định và tỷ lệ nợ xấu thấp. ACB đang tập trung vào các sản phẩm tín dụng tiêu dùng và ngân hàng bán lẻ, mang lại một nguồn thu nhập khá ổn định. Tuy nhiên, mức độ cạnh tranh về lãi suất với các ngân hàng lớn như Vietcombank và BIDV có thể gây áp lực lên NIM (Net Interest Margin) của ACB. ACB cũng đang đẩy mạnh ứng dụng công nghệ tài chính (fintech) để cải thiện hiệu quả vận hành, nhưng vẫn cần thêm thời gian để phát huy hết tiềm năng của chiến lược này.
8. Điểm Nhấn Đầu Tư
- Tăng trưởng tín dụng ổn định: Các ngân hàng lớn như Vietcombank, ACB, và Techcombank đều có chiến lược tín dụng hợp lý, chú trọng vào các lĩnh vực tiềm năng như ngân hàng bán lẻ và tín dụng tiêu dùng. Điều này giúp các ngân hàng duy trì tốc độ tăng trưởng ổn định trong khi tránh rủi ro quá lớn từ các lĩnh vực bất động sản và xây dựng. Nhà đầu tư có thể kỳ vọng vào khả năng sinh lời bền vững từ các ngân hàng này trong tương lai, đặc biệt khi nền kinh tế Việt Nam tiếp tục phát triển.
- Chất lượng tài sản và tỷ lệ nợ xấu: Một yếu tố quan trọng khi quyết định đầu tư vào ngân hàng là khả năng kiểm soát nợ xấu. Vietcombank (VCB) và Techcombank (TCB) ghi nhận tỷ lệ nợ xấu thấp, điều này cho thấy khả năng quản lý tín dụng tốt của các ngân hàng này. ACB, mặc dù đối mặt với mức cạnh tranh lớn, nhưng cũng duy trì chất lượng tài sản ổn định và tỷ lệ nợ xấu thấp, là một yếu tố quan trọng giúp ngân hàng này thu hút nhà đầu tư.
- Tỷ suất lợi nhuận (ROE) và khả năng sinh lời: Các ngân hàng như Techcombank và VCB có tỷ suất lợi nhuận cao, đặc biệt là trong mảng bán lẻ và tín dụng tiêu dùng. Những ngân hàng này không chỉ tăng trưởng tín dụng mà còn tối ưu hóa chi phí, mang lại tỷ suất lợi nhuận lớn, điều này có nghĩa là các nhà đầu tư sẽ nhận được một mức sinh lời tốt trong dài hạn.
- Tăng trưởng từ công nghệ tài chính (Fintech): Các ngân hàng như ACB và Techcombank đang đẩy mạnh chuyển đổi số và tích hợp công nghệ tài chính vào mô hình kinh doanh của mình. Điều này giúp các ngân hàng tăng trưởng mạnh mẽ trong mảng ngân hàng điện tử và các dịch vụ thanh toán trực tuyến. Nhà đầu tư có thể kỳ vọng rằng các chiến lược fintech sẽ giúp các ngân hàng này tăng trưởng vượt trội trong tương lai, đặc biệt trong bối cảnh các dịch vụ ngân hàng trực tuyến và thanh toán điện tử ngày càng trở nên phổ biến.
- Kỳ vọng tăng trưởng từ các sản phẩm tín dụng tiêu dùng: Các ngân hàng như Techcombank (TCB) và Vietcombank (VCB) đã thành công trong việc mở rộng các sản phẩm tín dụng tiêu dùng, mang lại nguồn thu ổn định và dễ dàng kiểm soát. Trong khi đó, các ngân hàng như VPBank cũng đang đẩy mạnh mảng này và được kỳ vọng sẽ thu hút được lượng khách hàng lớn trong thời gian tới.
- Rủi ro từ sự biến động của thị trường và chính sách vĩ mô: Các ngân hàng nhỏ hơn như Sacombank (STB) và BIDV có thể gặp khó khăn khi đối mặt với sự thay đổi chính sách tín dụng của Ngân hàng Nhà nước, đặc biệt trong bối cảnh nền kinh tế vĩ mô không ổn định. Tuy nhiên, nếu thị trường chứng khoán phục hồi mạnh mẽ hoặc có những điều chỉnh tích cực từ chính phủ, các ngân hàng này có thể là cơ hội đầu tư tiềm năng với mức định giá hợp lý.
Kết luận
Tóm lại, ngành ngân hàng Việt Nam trong năm 2024 đối mặt với nhiều thách thức nhưng cũng không thiếu cơ hội. Việc duy trì tăng trưởng tín dụng ổn định, kiểm soát nợ xấu hiệu quả và đẩy mạnh chuyển đổi số sẽ là yếu tố quyết định để các ngân hàng vươn lên trong môi trường kinh tế đầy biến động này. Những ngân hàng có chiến lược linh hoạt, áp dụng công nghệ mới và phát triển các sản phẩm tài chính sáng tạo sẽ là những người chiến thắng trong cuộc đua này.
*** Lưu ý: Bài viết không nhằm mục đích khuyến nghị. Nhà đầu tư cân nhắc trước khi đưa ra quyết định đầu tư***
Thông tin tác giả


